《精準訂價》:降價明天就被抄走,品質十年後才看得出來
這篇的段落5 段
從一台刀裡多花的那一個小時說起
冠狀動脈繞道手術,要接三條。
血管從哪裡來,有兩種取法。大隱靜脈在腿上,位置固定、好找、長度夠,取起來快。內乳動脈貼在胸骨背面,得從上面一路剝下來,旁邊就是肋間的分支,要一支一支處理掉,而且不能扯。多花的時間是實實在在的。
十年以後,沒有人會記得那天多花了多久。病人不知道,家屬不知道,我自己也不會記得。
但十年以後那條血管通不通,他自己會知道。退伍軍人醫院那個長期追蹤的數字是這樣的:十年通暢率,大隱靜脈百分之六十一,左內乳動脈百分之八十五。
多花的那段時間會被忘記,接上去的那條血管不會。
我讀《精準訂價》的時候一直想到這件事,因為這本書最有名的那句話,講的正好是同一個不對稱。
那句「價格會被忘記」的來歷,和它旁邊沒被印出來的但書
赫曼.西蒙,一九四七年生於德國艾菲爾山區一個叫 Hasborn 的村子,那一帶當年被叫做「普魯士的西伯利亞」。書的第一章不是從理論開始,是從他家的豬開始。
父親把養肥的豬送到批發市場拍賣,牛奶送到乳品合作社。賣方很多、買方也很多,沒有任何一邊動得了價格;合作社通知他們一個數字,那個數字決定那個月家裡有多少錢。他寫:「我父親去的每一個市場,我們都是 price taker。」然後帶走一句話——永遠不要做一門你對自己的價格沒有影響力的生意。
這裡值得補一句,因為流傳的版本常常把它寫成一個童年頓悟。他自己在書裡講得很小心:「我不會宣稱我在一九五〇年代還是個小孩的時候,就把這些想法想得這麼清楚。」
他後來在波昂拿到博士,論文題目就是新產品的訂價策略;當過比勒費爾德與美因茲大學的教授,一九八五年和自己前兩個博士生一起創辦 Simon-Kucher,現在全球兩千兩百多人。「隱形冠軍」這個詞也是他一九九〇年提出來的。德文原版《Preisheiten》二〇一三年出版,英文版《Confessions of the Pricing Man》二〇一五年,中文版天下雜誌,蒙卉薇、孫雨熙譯,二〇一八年初版,二〇二五年出了新版(頁數從四一六變成三二〇,所以引頁碼的時候得說清楚是哪一版)。
書的核心是一個可以自己拿計算機驗的例子。一家電動工具廠(西蒙說數字來自公司的真實專案,他四捨五入過):售價一百元、變動成本六十元、固定成本三千萬、年銷一百萬台,利潤一千萬。四件事各改善百分之五:
價格加百分之五十,變動成本加百分之三十,銷量加百分之二十,固定成本加百分之十五。
注意銷量排第三,不是第二——這一點幾乎所有的摘要都寫錯。
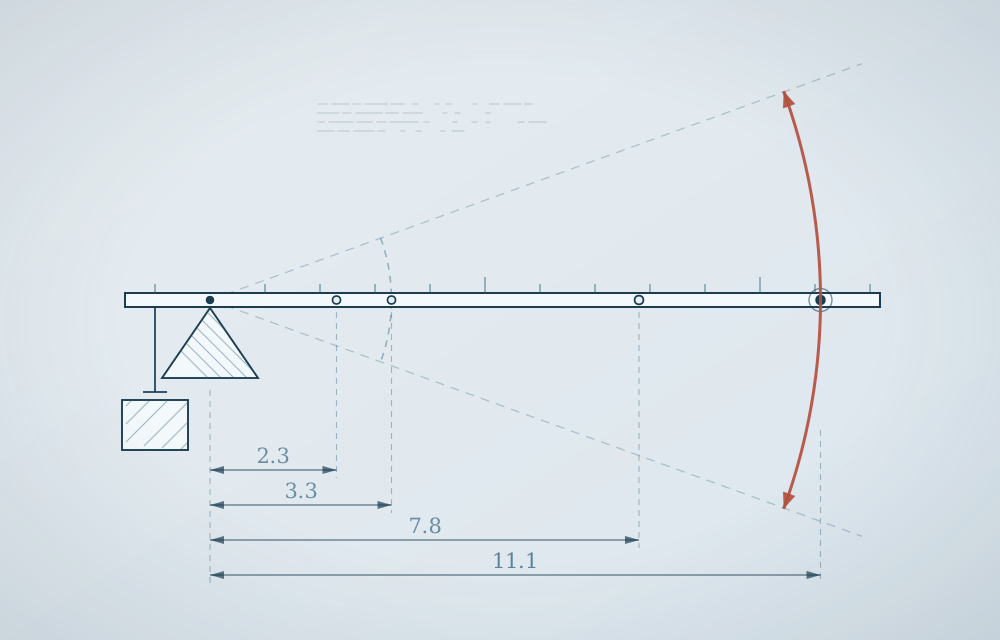
而那個被到處引用的「百分之一」版本不是西蒙的,是麥肯錫的。Marn 與 Rosiello 一九九二年《哈佛商業評論》那篇,用 Compustat 兩千四百六十三家公司的平均損益表算出來:各改善百分之一,價格動百分之十一點一、變動成本七點八、銷量三點三、固定成本二點三。插圖上那四段長度就是這四個數字。
同一篇裡還有一句,被引用的次數少得多:「對一家平均的公司來說,價格只要降百分之一,就會消滅掉百分之十一點一的營業利益。」
這個數字有多硬?我的看法是:它算得沒錯,但它不是一個研究發現,是一個會計恆等式。它的前提就寫在句子裡——「假設銷量不變」。而漲價百分之一而銷量不變做不做得到,正好就是全部的問題所在。它能告訴你營業槓桿有多陡,不能告訴你你爬不爬得上去。
西蒙自己給的是真公司。他拿二〇一二會計年度全球五百大的財報算,如果漲價百分之二而且一台都沒少賣:Sony 的利潤會變成二點三六倍,Walmart 加百分之四十一點四,通用汽車加百分之三十六點八。
巴菲特二〇一〇年五月二十六日接受金融危機調查委員會訪談時的那句,也在書裡:「評估一門生意,最重要的一個決定是訂價能力。如果你有能力漲價而不會把生意輸給對手,你就有一門很好的生意;如果你每次要漲那十分之一分錢都得先開一場禱告會,那你的生意很糟。」順帶一提,中英文世界流傳的版本大多把「十分之一分錢」寫成「百分之十」——而西蒙自己在書裡引這句話也引得不太準,一本以訂價為業的書,把自己最重量級的證人引錯了。
但我想先誠實地放一句:「絕對不要打價格戰」是有爭議的。
先把他真正的主張講清楚,因為市面上對這本書最常見的讀法是錯的。
他不反對低價。 第四章整整一章在講低價策略怎麼成功,例子是 Aldi、IKEA、H&M、Ryanair、Dell、Amazon,還列了十一個成功條件,第一條就是「他們從第一天就是這個策略」。他自己寫:「一家公司確實有可能靠低價持續賺到高利潤。但真正做到的人少之又少。」他也說,他不知道有任何一家公司成功地從高價或中價位轉型成低價。
所以他的主張比「低價不好」窄得多:刻意的低價定位可以成立,被動的價格戰幾乎不會。 理由是機制性的——價格是唯一可以立刻改、而且不必先投資的工具,所以對手也可以立刻改。「除非你握有對手無法跟進的成本優勢,否則幾乎不可能靠降價建立可持續的競爭優勢。」
實證那一邊他站得很穩。Simon-Kucher 二〇一二年那份跨五十多國、兩千七百一十三位經理人的調查:百分之五十九說自己的公司正在價格戰裡(日本百分之七十四最高,美國與比利時百分之四十六最低)。而問到是誰開的,百分之八十二說是對手先動的,只有百分之十二承認是自己故意開的。
近年的數字幾乎是這段話的教科書註腳。中國車市二〇二四年整體利潤率掉到百分之四點三,中國汽車流通協會估前十一個月零售端的價格戰損失一千七百七十六億人民幣;連名義上的贏家比亞迪,二〇二五年淨利也掉了百分之十九。中國太陽能前四大模組廠二〇二五上半年合計淨虧約一百一十億人民幣。
有爭議的不是這個,是他的策略結論。
正式的經濟學文獻說:在學習曲線夠陡、或規模經濟與網路效應夠強的產業,把價格壓到當下成本之下是一筆理性的投資,投資的標的是未來的成本位置和市場結構。Cabral 與 Riordan 一九九四年《Econometrica》那篇證明了這種行為是均衡策略,而且在形式上跟掠奪性訂價難以區分;Besanko 等人二〇一四年《American Economic Review》把均衡條件拆開,發現那個「掠奪動機」不但存在,量級還很大。
而且有做成的例子。亞馬遜對 Diapers.com 那一役,對方高層自己算出亞馬遜光尿布一項三個月就要虧掉約一億美元;最後亞馬遜用五億四千五百萬美元把它買下來。這件事的內部信件在二〇二〇年被美國眾議院反壟斷小組公開,不是野史。
兩邊怎麼合得起來,我想是這樣:價格戰對整個產業幾乎一定是負和的,但對其中某一個玩家可能是正和的——這正是它一直發生的原因。 西蒙寫給的是那家中位數的公司;反對的文獻描述的是那個打得起的例外。而一家公司在開戰之前,通常不知道自己是哪一種。
價格是唯一不必先付錢就能使用的工具。廣告要先花錢、業務團隊要先養、研發要等好幾年,只有價格今天決定、明天生效。這正是它最有力的地方,也正是它最危險的地方:對手明天也可以。
我從這本書帶走的三件事
-
價格會被忘記,品質不會Price Fades, Quality Doesn't
這兩件事在記憶裡的壽命不一樣,所以便宜的代價一定是延後支付的。
不是品質做好一點,價格自然就開得高一點。
而是西蒙家裡買過一台便宜的收割機,一直壞,兩年就報廢;他母親一九六四年買的那台米勒洗衣機,價錢貴到對一個窮農家來說很離譜,用到她二〇〇三年過世。他引的是一句法文:le prix s'oublie, la qualité reste——價格會被忘記,品質會留下來。
難在買的那一刻,價格是一個確定的數字,品質是一個承諾。沒有人會拿確定的數字去換一個承諾,除非他已經被燙過一次。
-
沒有人承認是自己開的戰No One Declares It
一場所有人都說自己是被迫的戰爭,不會有人有辦法宣布結束。
不是對手降價了,我不跟就輸了。
而是兩千七百一十三位經理人裡,百分之五十九說自己正在價格戰,百分之八十二說是對手先動的,只有百分之十二承認是自己故意開的。西蒙引一位美國經理人的話:「在戰爭裡,原子彈和價格受同一個限制——兩者都只能用一次。」
難在不跟的那一季,報表上看得見你少掉的量;跟了之後爛掉的那五年,報表上看不出來是哪一天開始的。
-
最長的那根手臂,兩個方向都最長The Long Arm Swings Both Ways
漲價比衝量有力,因為量要花錢去買,價不用。
不是先把量做起來,獲利自然會跟上。
而是那家電動工具廠,漲價百分之五利潤多百分之五十,衝量百分之五只多百分之二十。反過來一樣狠——降價百分之二十,銷量要做到兩倍才回得到原來的利潤;麥肯錫的版本更直白:降價百分之五,銷量得多百分之十八點七才打平。
難在漲價是你一個人做的決定,降價是大家一起做的決定。西蒙自己寫過那個不對稱:對手不會跟你漲,但一定會跟你降。
三張裡最難的是第三張,而且它難的地方不在執行,在前提。
前兩張是「不要做什麼」,第三張是「要做什麼」。而「漲價」這個動作預設了一件事:你手上有價可以訂。
這正好是他那個豬圈故事講的東西。他家沒有定價權,價格是合作社通知他們的。他從那裡走出來,然後花了四十年教別人怎麼不要變成他父親。
我這一行走的是反方向。整個行業都站在合作社的另一邊。
從醫療的角度,我讀到的是什麼
先回到開頭那台刀,因為那是「品質會留下來」在臨床上最乾淨的版本,而且數字都查得到。
Loop 等人一九八六年《新英格蘭醫學期刊》那篇,比較用了內乳動脈和純用靜脈的兩組。十年存活率:三條血管病變的病人,百分之八十二點六對百分之七十一。多變項分析裡,純靜脈那一組的死亡風險是一點六一倍,再次心臟手術是兩倍。
通暢率來自退伍軍人醫院那個長期研究(Goldman 等人,二〇〇四年《JACC》):十年通暢率,大隱靜脈百分之六十一,左內乳動脈百分之八十五。
橈動脈也一樣。二〇一八年《新英格蘭醫學期刊》把六個隨機試驗的個別病人資料合起來(一千零三十六人),平均追蹤五年:移植血管阻塞的風險比零點四四,主要不良心臟事件零點六七。 二〇二〇年追到中位數十年,死亡/心肌梗塞/再次血管重建的複合終點風險比零點七三。
到這裡為止,故事太順了。所以我要把不順的那一篇也放進來。
ART 試驗收了三千一百零二人,隨機分成拿一條內乳動脈和拿兩條。追蹤十年的意圖治療分析,全因死亡率百分之二十點三對百分之二十一點二,風險比零點九六——沒有顯著差異。 而拿兩條的那一組,五年的胸骨傷口併發症是百分之三點五對百分之一點九,胸骨需要重建的是百分之一點九對百分之零點六。付出去的代價量得到,換回來的那一邊沒量到。
這個試驗有一個被講了很多年的解釋限制:雙側組裡有百分之十三點九最後只拿了一條,單側組裡有百分之二十一點八另外拿了橈動脈——連對照組自己也拿到了動脈導管。所以它實際比的不是「動脈對靜脈」,是「兩條動脈對一條多一點的動脈」。
但我不想只用這個限制把它解釋掉。我認為它真正說的是另一件事,而且那件事對這本書更重要:
品質會留下來是真的,但它留下來的速度,比任何一個試驗的追蹤期都慢。 三千人、隨機分派、追蹤十年——在臨床研究裡這已經是很奢侈的規格,它還是沒能把那個差別乾淨地測出來。
所以「便宜的代價會延後支付」這句話有一個很不舒服的推論:延後到某個程度,就跟「沒有代價」在資料上長得一模一樣。 這不是替便宜辯護。這是說,一個靠長期品質做決定的人,必須接受他手上永遠不會有那張他想要的證據。
反例在制度這一邊,而且英國留下了一組漂亮得不像真的對照。
英國國民保健署一九九一到九九年那一段所謂「內部市場」,制度上要求醫院按各項服務的平均成本訂價——也就是醫院之間實質上在比價。Propper 等人用「急性心肌梗塞住院三十天死亡率」當品質指標去看,結果是:競爭越激烈的地區,心肌梗塞死亡率越高。 他們的解讀是,醫院在「被量到的」等候時間上競爭(等候時間確實縮短了),代價由「沒被量到的」那一部分品質付掉。
然後二〇〇六年改革,改成全國統一費率,醫院不能再比價,只能比品質。Gaynor、Moreno-Serra 與 Propper 二〇一三年發表在《AEJ: Economic Policy》那篇的題目叫〈Death by Market Power〉,結論是競爭「在沒有推高成本的情況下救了人命」。
同一個國家、同一套保健署、同一批研究者。能比價的時候病人死得比較多;不能比價、只能比品質的時候,病人活得比較久。
美國有一個方向一致的證據。紐澤西從成本基礎的費率管制改成價格競爭之後,相對於紐約,未投保的心肌梗塞病人死亡率相對上升了百分之四十一到五十七。這裡有一個必須寫出來的限定:有保險的病人沒有顯著差異。也就是說,價格競爭的代價不是平均分攤的,它落在最沒有議價能力的那一群人身上。
台灣的版本更奇怪,因為這裡的價格戰沒有人開戰。
健保總額是先把一年的預算匡住,醫療服務事後論點數結算。一點值多少錢,是把固定的預算除以全部申報的點數之後才知道的。健保署長石崇良講得很白:「一旦服務爆量,點值就會稀釋。」以及:「如果有人衝量,我們沒有辦法抑制,就會導致大家一起衝量。」
這句話的結構跟西蒙那個百分之八十二一模一樣,只是走到了更極端的那一端:在總額底下,你不需要任何人決定降價,單價就會自己往下掉。 每一家醫院多做一台刀都是理性的;所有醫院都多做一台刀,結果是所有人的單價一起下降。
數字在這裡(以下都是「浮動點值」,不是同時公布的「平均點值」,兩個混著講會吵架)。醫院總額全區的浮動點值,一一二年四個季度分別是零點九〇〇五、零點九〇七一、零點九一七六、零點九〇六三;一一三年第二季零點八九九七。分區更低——臺北分區一一二年第一季是零點八五三〇。
一點本來是一塊錢。
關於「保障零點九五」,有一個很容易講錯的地方,我在這裡寫清楚:那是立法院主決議要求的目標,不是行政部門承諾的常態保障。 一一二年撥補八十七點八七億,做法是先補到零點九;一一三年十二月行政院長卓榮泰宣布補到零點九,公務預算挹注逾一百億。石崇良自己說過:「這並不是保障點值的做法,而是因應非預期風險、政策改變下對總額衝擊的補充性作法。」
而一套把單價壓在下面的制度,壓力不會消失,它會去找唯一還能動的那一格。
二〇二〇年六月八日,健保署公告八大類、三百五十二項自付差額醫材的自付上限,原訂八月一日生效。六月十三日,時任衛福部長陳時中宣布暫緩,七月二十四日正式廢止。
那八類裡有四類是心臟的:特殊材質生物組織心臟瓣膜、冠狀動脈塗藥支架、特殊功能人工心律調節器、治療複雜性心臟不整脈的消融導管。
我把這件事寫出來,不是要評斷那個政策該不該做,是因為它標示了價格在這套制度裡最後還能動的位置——病人自付的那一格。 而病人是這個市場裡議價能力最低的買家:他不知道行情、沒有時間比價,而且「不買」這個選項對他來說不是不買,是用差一點的。
西蒙從他父親的豬圈裡走出來,是因為他不想再當 price taker。但在醫療這件事情上,price taker 那個位置從來就不是空的——只是站在那裡的人,換成了躺在推床上的那一個。
這一段對準的是制度,不是任何一家醫院。沒有人在做壞事:健保署要守預算,醫院要付薪水,醫師要開刀。一套用浮動單價當調節閥的制度,必然會把壓力擠到沒有被管制的那一格去——這是設計的結果,不是誰的品性。
這裡有一個我本來想寫、查完決定不寫的東西,我把它留在這裡。
我原本打算接著寫「藥價一直砍,廠商就退出,所以會缺藥」。歷年藥價調整的金額查得到:一一二年調降五千四百七十五項、八十一點八億元;一一五年降到三十六點一五億、幅度百分之一點六五,是歷年最低,而且明確排除食藥署公告的必要藥品。但「砍藥價導致缺藥」這個因果,我找不到官方統計支持。 二〇二三年缺藥潮裡最受注目的安莫西林停產,廠商對外的說法是原料供應與設備老舊,不是健保藥價。
所以那一句我刪掉了。一篇在指責別人用「容易量到的東西」取代「重要的東西」的文章,自己更不能拿一個順手的因果去取代一個查不到的因果。
價格是唯一今天決定、明天生效、而且不必先付錢的工具,所以它也是唯一可以被對手在一夜之間歸零的工具。一套拿價格當調節閥的制度,最後不會得到比較便宜的醫療——只會得到比較便宜的那一種醫療。
值得讀嗎
值得,而且我會建議把它當成一本工具書讀,不要當成策略聖經。
它最好的地方是算術。第五章那個電動工具廠的例子,一頁之內就把價格、成本、量三件事的槓桿長度攤開來,而且你可以自己拿計算機驗。一本講商業的書能做到這件事的不多。
它的限制也很清楚,而且作者的身分就是限制本身:他是全世界最大的訂價顧問公司創辦人,書裡每一個案例都是「一家有價可以訂的公司」。整本書有一個沒說出口的前提——你手上有定價權。 這個前提對很多讀者不成立,包括我。
另一個限制是文獻習慣。有些句子引得很紮實(葛拉西安一六四七年那句「寧可在價格上被騙,也不要在品質上被騙」,他老老實實附了版本和頁碼);有些就沒有——「消費者研究一再顯示我們記不住價格」這一句,書裡沒有任何註腳。
講到這個,順便說一件有意思的事。「價格會被忘記,品質會留下來」這句話在英文世界被掛在亨利.萊斯、Gucci、甚至富蘭克林名下。查下去:萊斯那個版本找不到任何他在世時的原始出處;Gucci 那個比較像廣告標語;富蘭克林那個已經被 Quote Investigator 追到源頭——最早出現在一九〇六年美國的版權登記簿裡,是芝加哥一個叫 Thomas B. Lehon 的商人登記的廣告詞。一句講「便宜會被記多久」的話,自己的來歷被記錯了一百多年。
時間不夠的話,我的順序是:第五章(獲利槓桿的算術)、第九章(價格戰)、然後第四章。第四章排最後但最值得,因為它是全書最反直覺的一章——一本被當成「教你賣貴」的書,花了整整一章認真研究 Aldi 和 Ryanair 為什麼賣得便宜還能賺錢。
最後回到你的三個心得。
「價格終將被遺忘,只有品質還在」——這句是對的,但要加上時間。品質留下來的速度很慢,慢到三千人追蹤十年的隨機試驗都可能測不出來。所以它不是一個拿去說服別人的論點,是一個你得先自己相信、才有辦法在還沒有證據的那幾年撐住的判斷。
「絕對不要價格戰」——我會把「絕對」拿掉,換成「不要在你還不知道自己是不是那個例外的時候打」。亞馬遜打得起,因為他事先算過要虧多少、也算過買下來要多少。真正該避開的不是降價,是那種沒有人承認是自己開的、也沒有人有辦法宣布結束的戰爭。
「漲價比降價更能在獲利表現」——這一句在算術上無可爭議,而它在我這一行的用法是反過來的。我沒有價可以漲,但這條算術一樣成立:單價每掉一點,被吃掉的利潤是等比例放大的。 浮動點值從一塊錢掉到零點九,掉的不是那一成,是那一成乘上槓桿之後的東西。
而那根槓桿的另一端吊著的,是還有沒有人願意留下來,把那條動脈慢慢剝完。
讀者留言
不用註冊帳號,留個稱呼就可以說說話。
還沒有人留言,你可以是第一個。