《買一間會增值的房子》:除緊急情況外
這篇的段落5 段
從一張簽在手術室門口的同意書說起
那張紙是自付差額同意書。要簽的不是病人——病人已經推進去了——是他兒子。
紙上有品項名稱、品項代碼、單價、數量、自付的差額。數字都很清楚。
他問我:醫生,哪一個比較好?
誠實的答案是:貴的那一個,買到的多半不是比較低的死亡機率,是比較低的「再開一次刀」的機率。這句話我講得出來,也真的講了,但我只有幾分鐘,而他手上那支筆已經握著了。
他不是不能拒絕。法規上他完全可以拒絕,而且拒絕是預設值。
只是在那個位置上,「可以拒絕」跟「拒絕得了」不是同一件事。
一句被寫在「破解仲介花招」底下的話
《買一間會增值的房子》,邱愛莉,文經社,二〇一九年十月的修訂版,八章。
那句話在書裡是這樣出現的——第三章「中古屋看屋、議價技巧大公開」,技巧八「破解仲介常見的花招」,底下三個祕訣的第二個:
祕訣2:無欲則剛,可以「想要」,不能「需要」!
前一個祕訣是「堅守自己的底線,不輕易加價」,後一個是「先讓屋主喜歡你」。所以在書裡,那不是談判的基本精神,是一個對付房仲話術的招式。
這裡我想先誠實地放一句:這本書的立場,是有爭議的,而爭議不在她教得對不對。
她不是房仲,也不是建商——她是房地產教育業者。這個區別很重要,因為房仲賺的是成交佣金,而她賣的是方法。公司二〇一二年成立,課程從二〇一三年到今年沒有斷過;現役線上課程的標題逐字是「我如何用一間老屋賺五倍報酬」,六百多名學員,頁面上沒有任何風險揭露。
而出版社書介裡寫著「穩賺不賠」,還附了一道算式:一千萬的房子漲到一千二百萬,自備款兩百萬賺兩百萬,所以報酬率是百分之百。那道算式裡沒有利息、沒有持有稅、沒有仲介費、沒有房地合一稅、沒有裝潢、也沒有空置。
至於她自己——她在一篇專訪裡,把那幾年的成績歸因於當時的房產大多頭。
我找不到任何一篇具名的批評。
那本書把「不能需要」寫給桌子的一邊。
問題是另一邊也有人,而且那一邊永遠是需要的那一邊。
我從這本書帶走的三件事
-
可以想要,不能需要Want, Not Need
能離開桌子的人,才有議價能力。
不是我很喜歡這間,我要說服他賣我。
而是我喜歡它,而我沒有它也可以。——前者是把刀交出去,後者是把刀留著。
難在真的到了非買不可的時候,這句話一個字都幫不上忙,它只在你還有退路的時候有效。
-
先算好怎麼出場Price Your Exit First
她把這句寫成進場的前置條件,不是後話。
不是先買下來,之後再想怎麼辦。
而是我先知道要賣給誰、什麼條件下賣,才決定要不要進去。
難在想出場的時候心情是壞的,而壞心情的時候算不出東西,所以只能在心情好的時候先算。
-
銀行給的數字The Bank's Number
她說,銀行核定的成數往往就是這房子的真正價值。
不是我覺得這間值這個價。
而是有一個跟我無關、但錢會賠進去的人,給了它一個數字。
難在那個數字不在乎你喜不喜歡它,而你去問它的時候,通常已經喜歡上了。
最難的是第三張,難在它要你把自己的判斷交給一個不在乎你的人。你喜歡那間房子,你已經走進去量過窗戶的高度;而銀行只看它賠不賠得起。那個數字之所以有用,正是因為它冷。
從醫療的角度,我讀到的是什麼
先把一件事講準:在我這一行,價格不是在病床上決定的。收費標準幾個月前就報地方衛生局核定過了。病床上決定的不是價錢,是選哪一個。
而那些價錢差得比多數人以為的大。同一張許可證、同一個品項代碼的冠狀動脈塗藥支架,全國院所間差一點三到一點五倍,病人實付的差額從兩萬多到五萬多;周邊血管的塗藥球囊差三到五倍。
價格是公開的,健保署有個醫材比價網,查得到最高、最低和平均。但有一類的平均幾乎貼齊最高價——價格攤開了,分布卻整排擠在天花板上。 而一份民間調查裡,九成五的人從來沒用過那網站。
反例。這一段對準的是制度,不是任何一位醫師,包括我自己在內。
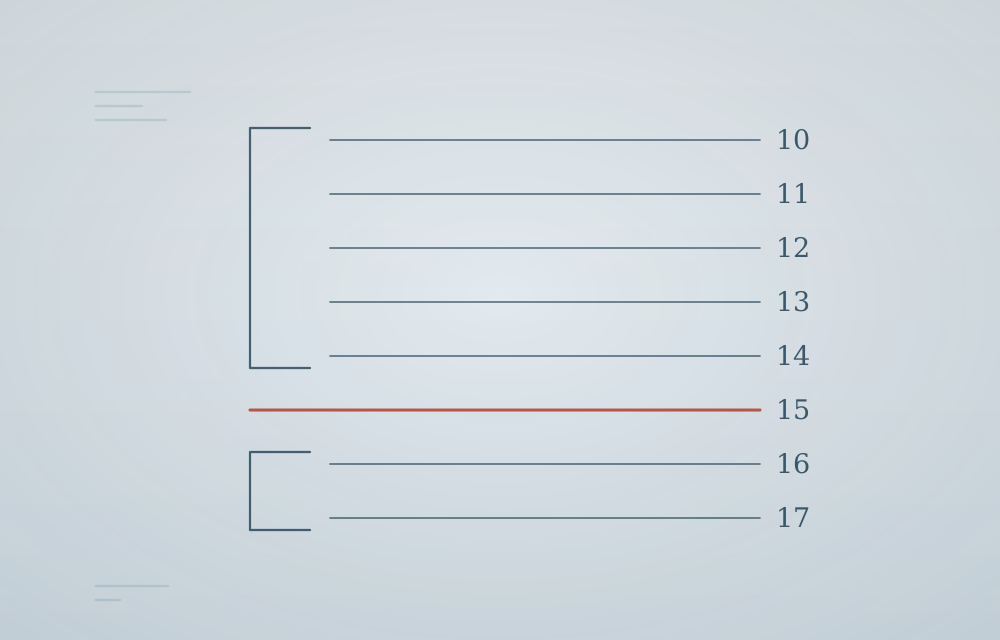
法規其實寫了。除緊急情況外,應於手術或處置前二日交付說明書、詳細解說、簽同意書一式兩份。另有一條更直接:不得在手術、檢查及處置的過程中,徵詢病人或親屬使用健保不給付的項目。
但違約記點那一條列的是「第十條至第十四條、第十六條至第十七條」。它跳過了第十五條。
術前兩日沒做到,會被記點。在手術台上推銷自費,在那份清單裡找不到對應的記點依據。
最後一件會反咬我的事。貴的那個到底好多少?塗藥支架對上金屬裸支架,六年下來死亡與心肌梗塞沒有差別,贏的是再次血管重建;五十到七十歲那一段,便宜的機械瓣存活率還比生物瓣好;而有一種塗了肝素的人工血管,兩倍價錢,通暢率測不到差別。
日本的規則寫得最直白:急症、術後、或根本沒有別的床——實質上不是病人在選的時候,那筆差額不准收。
沒有真正的選擇,就沒有正當的溢價。
值得讀嗎
值得,但要先知道你在讀誰。這是一本教你站在桌子有利那一邊的書,而寫的人靠「你相信有方法」維生。第八章的稅制已經過時了——修訂版是二〇一九年十月出的,房地合一稅 2.0 在二〇二一年七月上路。
你留下的那一句,我要先還你一件事:那句話在書裡是第三章的一個招式,不是「談判的基本精神」。 那個前綴是你加的。而我覺得你加對了——同一句話在書裡只用來對付房仲,在你讀完之後往上長了一層,變成一條關於位置的原則。
可是它有一個用不上的地方,而那正好是我每天站的位置:在我那張桌子旁邊,需要的永遠是同一邊。 所以那句話對我這一行不是忠告,是診斷。
有兩個國家把它當診斷在處理。美國對左心耳封堵規定,那場決策對話必須由一位獨立的、不執行這個手術的醫師進行,而且要留紀錄,沒做就不給付——制度直接把決定從執刀的人手上移開,它不指責任何人,它只是承認那個利害關係的結構。日本則是倒過來管錢:實質上不是病人在選的時候,不准收那筆差額。
而台灣自己其實做得到。我們為「要不要維持生命治療」蓋了一整套:預立醫療照護諮商、核章、二親等親屬要到場、註記在健保卡上。我們也為美容醫學寫過「並非急迫性質,不於當天施作,應經充分時間考慮後再決定」——為一個不會死人的處置。
我最後想說的不是立法。衛福部的手術同意書範本自己就要求醫師和病人各簽上「時」「分」。那個時間差,躺在全台灣每一份手術同意書裡,精確到分鐘。
沒有人去看過那個數字。
讀者留言
不用註冊帳號,留個稱呼就可以說說話。
還沒有人留言,你可以是第一個。