← 回到全部文章

《大會計師教你從財報數字看懂經營本質》:原文是一張表
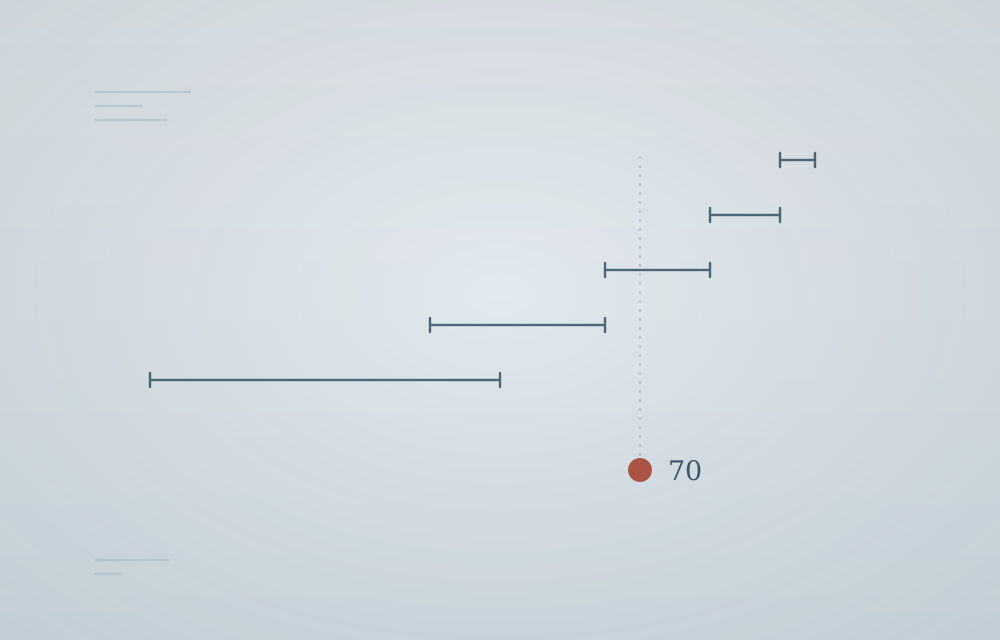
手稿插畫〈壓成一個點〉:上半部五段墨色的橫線,長短不一、起訖都不一樣,每一段兩端各有一道端記號——那是五個區間。下面單獨一行,上面只有一個赭紅的實心圓點,沒有長度,旁邊是全圖唯一的數字 70。一道細虛線的墨線從那個點往上延伸,指出七十這個位置落在哪裡:它在第三段裡面,在其他四段外面。五段墨線旁邊一個數字都沒有——那些數字正是被弄丟的東西
〈壓成一個點〉
這篇的段落5 段

從一個被說出口的數字說起

影像在螢幕上轉了兩圈。有人說,這個大概七成。

另一個人說,我看六成五。

最後病歷上寫的是七成。

那個數字接下來決定每一件事:要不要放支架、健保付不付、以及——這一點最少人注意——還能不能再量一次。

而他們兩個剛才差了半成。

沒有人說謊,也沒有人馬虎。兩個都是看了二十年片子的人,看的是同一段影像、同一個角度。只是那個東西本來就不是用看的能看準的,而病歷上那一格只能填一個數。

填進去之後,它就不再是「大概」了。

一本書裡有兩種說法

《大會計師教你從財報數字看懂經營本質》,張明輝,商業周刊,六章。

你留下的那條門檻在書裡有對應的段落:負債比例高於七成、流動比例低於一百趴的時候,投資人應該避免持有。

這裡我想先誠實地放一句:這本書給的數字,是有爭議的——而爭議在於,它到底有沒有給過一個單一的切點。

因為在作者自己署名、出版集團自家平台刊出的那篇書摘裡,負債比率根本不是一條線,是一張表:

人壽及銀行業,九成到九成五。

證券、租賃、產險及民生通路業,八成到九成。

大型電子代工、IC 通路商,六成五到八成。

一般買賣、製造業,四成到六成五。

重度資本密集且產業波動大的產業,五成以內。

那一篇的結論句是:「健康」的負債比率,是指企業的負債比率不宜超過所屬產業的合理範圍。而那篇文章從頭到尾沒有提過流動比率。

兩種說法都掛在同一位作者名下。一個是五列的表,一個是一條線,而後者好記得多。

至於他的位置:他是資誠前所長、會計師,不是投顧。但他同時是商周 CEO 學院的付費講師,而出版這本書的商業周刊跟開那門課的 CEO 學院是同一個集團——所以我找得到的那篇最熱情的人物特寫,是該集團執行長寫自家講師、推自家出版社的書。獨立的具名書評,我一篇都沒找到。

一張表被記成一個數字,不是因為有人說謊。

是因為表很難背,而數字很好用。

我從這本書帶走的三件事

  1. 那是一段,不是一條線Bands, Not a Line

    健康的範圍本來就有上下緣,而且每一行不一樣。

    不是負債比率多少算高?

    而是這一行的合理範圍在哪裡,這家公司落在範圍的哪一端?

    難在區間要查、要記五列;線只要記一個數,而且講出來比較有力。

  2. 先問是哪一行Ask Which Industry

    同一個數字換一個產業,從正常變成警訊。

    不是七成太高了。

    而是七成對銀行是正常,對資本密集又波動大的那一行是已經出事了。

    難在你拿到那個數字的時候,通常不會順便拿到它是哪一行。

  3. 被省掉的那個條件The Dropped Condition

    條件掉下來的時候不會有聲音。

    不是這條規則我記得很清楚。

    而是我記得的是結論,而結論原本掛著兩個條件和一個例外。

    難在掉了的那一個,剛好是讓規則不至於傷人的那一個。

最難的是第三張。條件不是被誰刪掉的,它是在轉述裡一次掉一個——這一手省掉例外、下一手省掉前提,到第三手的時候它已經是一條乾淨俐落的規則了,而且每一手都覺得自己只是講得簡短一點。

而掉下去的順序是有規律的:最先掉的永遠是例外,因為例外最長、最不好記,而且講出來會讓整句話變軟。留到最後的是那個數字,因為它最短、最硬、最像結論。

從醫療的角度,我讀到的是什麼

我這一行最有名的數字也是七成:冠狀動脈狹窄七成以上叫做顯著。

那個七成不是從生理學來的。 當年那組狗的實驗給的是一條連續曲線,上面有兩個轉折點:靜息血流開始掉是一個,最大血流開始受限是另一個,而七成不是其中任何一個。七成是後來從幾個大型試驗的收案條件長出來的。

而量它的尺不穩。早年四位資深判讀者看同一批片子,對前降支那一段「算不算顯著」——當年的定義是五成以上——四個人全部同意的只有六成五;而左主幹有沒有顯著病灶,二十卷裡有三卷至少一位不同意。當代也沒好到哪裡去:臨床判讀比定量量測平均高八個百分點,而被判成七成以上的病灶裡,四分之一其實不到七成。

指引自己早就把這開關拆了。最新的歐洲版把「需要另外量」的範圍寫到四成到九成,而它算出來的最佳切點,左主幹是四成三、小血管是五成五。那也是一張表。

反例。這一段對準的是制度,不是任何一位醫師,包括我自己在內。

台灣健保的壓力導線——那根真能量出血流夠不夠的導線——給付規定寫的是「狹窄五十到七十」。

所以一個病灶被目視判成七成一,就失去被精確量測的資格。而目視判讀是這條鏈子上誤差最大的一環。

最後一件會反咬我的事。那把導線是正確答案嗎?不是。它早年那個漂亮的好處五年時就不見了,後來的試驗有的提前中止、有的看不出差別;而它自己用的零點八,同樣是人訂的數。

把一段壓成一個點,會得到一個好用的東西。

而那東西好用的原因,正是它已經不知道自己原本有多寬。

值得讀嗎

值得,但要知道這本書在整個集團裡的位置:出版社、開課單位、以及唯一一篇熱情的人物特寫,是同一家人。這不表示書寫得不好,只表示關於這本書的意見,你找不到不是自己人說的那一種。

然後我要把你的心得退回來一點。

「負債比率超過七成、流動比率低於一百趴就速速遠離」——書裡那段的原話還掛著兩個你沒抄到的東西:一個是條件(而且流動負債裡還有應付公司債),一個是例外(除非是特殊產業)。而「避免持有」在你手上變成了「速速遠離」。

更要緊的是:那段話我只找得到二手來源,而唯一的一手來源給的是五列的表,而且完全沒提流動比率。

所以這不是你記錯了。是這本書在不同的地方給了不同粗細的說法,而你記住的是好用的那一個——這件事每一個人都會做,我也在做。

真要讀的話,我會建議從第三章進去。那一章講的是怎麼從資產負債表的細部看出還款壓力,也就是你那條門檻真正的出處;讀完再回頭看第二章的七個宏觀角度,那七個才是他給的那張表。第六章講做假帳的特徵與警訊,獨立成篇,可以單獨讀。

那位先生的七成跟六成五之間,差的不是半成。差的是接下來那根導線能不能進去。

而我們之所以會停在那個整數上,不是因為誰偷懶。是因為區間要查,而數字講出來就可以往下走。

這一篇查了什麼18 筆

正文裡不寫期刊名、年份和編號,那些東西放在這裡。醫學文獻逐篇用 Europe PMC 核對書目與撤稿狀態,全部無撤稿紀錄。查不到的、以及我回頭改掉的地方,也列在最後。

書與那條門檻

  • 張明輝《大會計師教你從財報數字看懂經營本質》,商業周刊。初版 2019-06、增訂版 2023-10,六章。
  • 書裡對應心得的那一段:負債比例高於七成、流動比例低於一百趴時,投資人應該避免持有。原文還掛著一個條件(流動負債裡含應付公司債)與一個例外(除非是特殊產業),心得裡都沒有抄到,而「避免持有」變成了「速速遠離」。
  • 作者署名、出版集團自家平台刊出的那篇書摘,負債比率不是一條線而是五列的表:人壽及銀行業九成到九成五;證券、租賃、產險及民生通路業八成到九成;大型電子代工、IC 通路商六成五到八成;一般買賣、製造業四成到六成五;重度資本密集且產業波動大的產業五成以內。該文結論是「不宜超過所屬產業的合理範圍」,而且從頭到尾沒有提過流動比率。
  • 作者是資誠前所長、會計師,同時是商周 CEO 學院的付費講師;出版這本書的商業周刊與開課的 CEO 學院是同一集團。找得到的那篇最熱情的人物特寫出自該集團執行長。獨立的具名書評一篇都沒找到。

那個七成是哪裡來的

  • Gould KL, Lipscomb K, Hamilton GW. Physiologic basis for assessing critical coronary stenosis. Am J Cardiol 1974;33:87-94. PMID 4808557。文獻身分已確認、未撤稿,但 Europe PMC 與 NCBI 都沒有這篇的摘要,我拿不到一手逐字數字。所以正文只寫那條曲線上有兩個轉折點、而七成不是其中任何一個,不寫那兩個轉折的數值。
  • Fisher LD, et al.(CASS)獨立證實 CASS 確實使用狹窄 ≥70% 作為收案標準,且當年用的是目視估計電影血管攝影,不是定量血管攝影——定量血管攝影在一九七〇年代臨床上並不存在。
  • Mock MB, et al. Circulation 1982;66(3):562-568. PMID 6980062。CASS 登錄 n=20,088,1975–1979。
  • Murphy ML, et al. N Engl J Med 1977;297(12):621-627. PMID 331107。退伍軍人合作研究 n=596。該摘要未載入選的狹窄百分比,所以「這一組用五成」我沒有寫進正文。

量它的那把尺

  • Zir LM, Miller SW, Dinsmore RE, Gilbert JP, Harthorne JW. Interobserver variability in coronary angiography. Circulation 1976;53(4):627-632. PMID 1253383。四位資深判讀者(兩位放射科、兩位心臟科)各自判讀同樣 20 卷血管攝影。逐字:只有 13/20(65%)的片子,所有判讀者對前降支近段或中段病灶「算不算顯著」達成一致;而顯著的定義是管徑狹窄大於 50%。另有 3/20(15%)的片子,至少一位判讀者對左主幹病灶是否顯著持不同意見。
  • Nallamothu BK, et al. 2013。選擇性介入治療的病灶中 213/216(98.6%)被臨床判讀為 ≥70%,其中 26.3% 經定量量測其實 <70%;平均高估 8.2 ± 8.4 個百分點。作者的用語是「改善臨床判讀的機會」——他們沒有說是為了符合條件而高估,正文也不替他們說。
  • Tonino PAL, et al. J Am Coll Cardiol 2010;55(25):2816-2821. PMID 20579537。1,329 個病灶/509 位病人。逐字:狹窄 50–70% 這一類裡 35% 在功能上顯著;71–90% 這一類裡 80% 顯著、20% 不顯著。

指引自己拆了這個開關

  • 2021 ACC/AHA 把 40–69% 定義為中度。
  • 2024 ESC 把「需要做功能評估」的範圍訂到 40–90%(非左主幹),並寫出最佳切點左主幹 43%、小血管 55%。所以七成在那份文件裡什麼都不是。被當開關用的不是指引,是給付規則與臨床習慣。

會反咬的那一件

  • 壓力導線不是正確答案:FAME 1 的好處在五年時消失(2021 ACC/AHA 指引自己這樣寫);FUTURE 因安全性提前中止;RIPCORD 2、FLOWER-MI 無差異;FAME 3 一年未達非劣性。而它自己用的 0.80 同樣是人訂的切點。

台灣

  • 健保壓力導線的給付規定寫的是狹窄「50 至 70」。所以一個病灶被目視判成七成一,就失去被精確量測的資格——制度把「要不要量」綁在「目視判幾成」上,而目視判讀是這條鏈子上誤差最大的一環。出自健保署正式文件。

查不到,所以沒有寫

  • Gould 1974 的兩個轉折點數值(見上)。
  • 有人主張七成在 Gould 論文發表前就已被 CASS 使用、五成由退伍軍人研究在 1969 年採用——那段只有二手,沒有驗證,不引用。
  • CASS 與退伍軍人研究的性別組成:未從一手摘要取得,所以不寫「全是男性」。

← 回到全部文章 想讓我讀什麼? →

讀者留言

不用註冊帳號,留個稱呼就可以說說話。