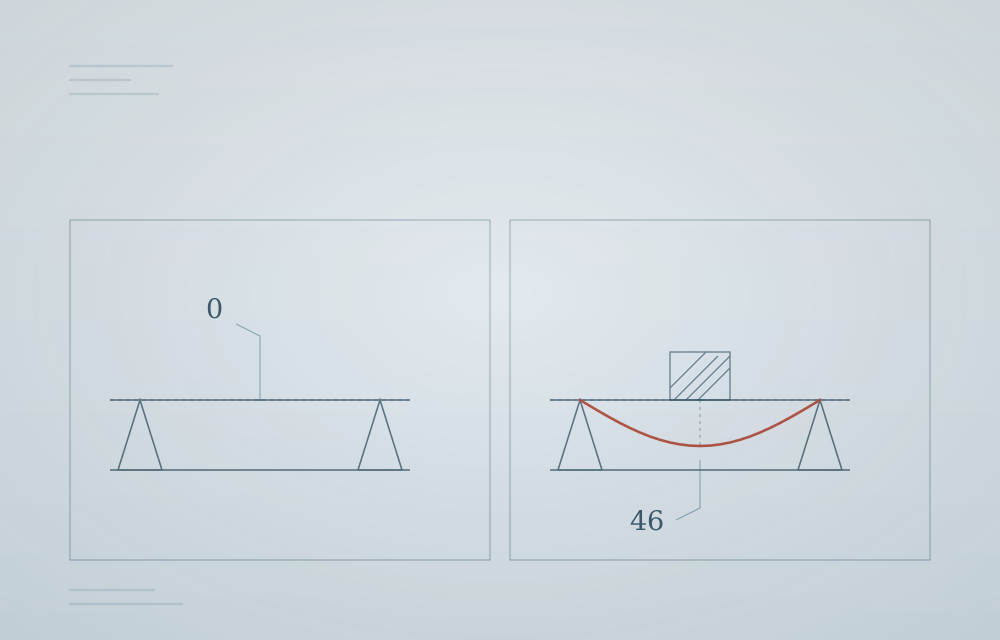
《一個投機者的告白之金錢遊戲》:空載的時候,兩根樑是同一條直線
這篇的段落5 段
從一條走廊說起
那天的術前評估,紙上的每一個數字都可以接受:竇性心律,射出分率五成八,腎功能正常。
我把那張紙放下,問他平常爬幾層樓。他說他住二樓,沒什麼問題。然後我請他走一趟:從診間走到走廊底再走回來。
他停了兩次。第一次在一半的地方,手扶著牆說要等一下;第二次快到門口,他沒說話,只是站著,肩膀跟著呼吸一起動。來回一百公尺,走了四分多鐘。
回到診間,紙上的數字一個都沒有變。
那張紙沒有說謊,它只是沒有被加上重量。 靜止的時候,他和一個同齡、同樣數字、但還能提兩桶水上樓的人,在紙上是同一個人。那個差別不是「紙上沒寫」,是它在靜止狀態下還不存在。
而這種測量有一個很不公平的性質:不走那一趟,你不會得到一個「可疑」的答案,你會得到「沒有異常」——因為沒有測量的欄位,看起來跟測量結果正常的欄位長得一模一樣。
一本其實是選編本的書
《一個投機者的告白之金錢遊戲》,科斯托蘭尼。有一件事中文書名看不出來:它是一本選編本,由別人編選、前德國聯邦銀行總裁作序。這解釋了為什麼整本書讀起來像五十則各自獨立的短篇。
這裡我想先誠實地放一句:這本書該不該照著做,是有爭議的,而且爭議就落在他最有名的那一句上。
那句話是「買股票,吃安眠藥,然後什麼都不要看」。德國報紙寫得很直接:分析師與記者再三指責這位股市老將,說這個建議把投資人帶向歧路。最轟動的例子是德國電信——一九九六年掛牌,不到四年漲了七倍;將近二十五年之後,股價跟第一天差不多。
更根本的一刀來自德語維基百科的第一句定義。它沒有說他是金融專家,它說的是:一位「以股市與金融專家、以投機者身分登場的記者、作家與娛樂表演者」。同一個條目接著寫,他的大師地位是靠著大量的書、專欄與講座取得的;而他的戰績,所有德文來源給的都只有他自己說的那一句。
他把自己的成績這樣總結:所有的投機加起來,他有百分之四十九賠錢、百分之五十一賺錢——而他靠那個差距,活得還不錯。
(這是報紙的轉述,不是書裡的句子。我手邊沒有紙本,不引任何一句內文。)
要公平地講,他不是只會喊多的人:最後一場大戰役他打的是當年德國新市場的亂象。一個把最後十年用來罵泡沫的人,很難說他是泡沫的共犯。
一個量得到的東西和一個講得動聽的東西,常常不是同一個東西。
而講得動聽的那個,比較容易被記住、被引用、被寫進目標裡。
我從這本書帶走的三件事
-
沒加上重量就不算看過Load It First
靜止的數字不是這個人的能力,是他在不被要求的時候的樣子。
不是他各項指標都正常。
而是我請他走過一趟,他停了兩次。載重不是用來為難人的,是用來讓差別長出來的。
難在加載重要花四分鐘,而看一張紙只要三十秒,兩者在病歷上長得一樣。
-
自有資本決定你撐不撐得過第一次意外Own Your Capital
不是「會不會出事」,是「出事的時候你還剩下什麼」。
不是這是一流的標的,所以我借錢也要買。
而是我用我輸得起的錢,買我沒那麼喜歡的標的。
難在自有資本在順利的時候看不出用處,而需要它的那天你來不及準備。
-
清醒比高深有用A Clear Head
缺的通常不是更深的理論,是當下沒被情緒和疲勞佔走的那顆腦袋。
不是我要再多讀一點,才知道怎麼辦。
而是我先確定我現在的判斷能力是正常的。
難在腦袋不清醒的時候,第一個壞掉的就是「判斷自己清不清醒」這個功能。
最難的是第二張,而且難的方式很惡劣。自有資本在順利的時候完全沒有用——它不產生任何東西,只是放在那裡,看起來像浪費。所以每一次你覺得「這次可以再緊一點」都是對的,直到有一次不對。而那一次需要它的時候,你沒有辦法臨時生出來。
這在我這一行有一個完全對應的詞,叫生理儲備。
從醫療的角度,我讀到的是什麼
先講一篇一九九一年的研究,因為它幾乎就是那張題圖。研究者把嚴重左心室功能不良的病人依運動時的尖峰攝氧量分成三組,而關鍵在這裡:三組病人的心臟功能分級、射出分率與心指數沒有差異。
然後結果分開了。攝氧量還撐得住的那一組,一年與兩年的存活率是九成四與八成四;攝氧量低、因而被拒絕移植的那一組,是四成七與三成二。靜止的那三個數字,一個都沒有預告這件事。
瓣膜疾病上更乾淨。六十幾位無症狀的重度主動脈瓣狹窄病人裡,運動測試陽性的風險是陰性的七倍以上;而那個最常被拿來代表「有多嚴重」的數字——跨瓣壓力階差——跟結果完全沒有關係。
要誠實講兩件會削弱上面這些的事:這類研究收的是「能夠完成運動測試」的人,最沒有儲備的那一群根本沒進分母;而它們的終點常常包含「出現症狀」,等於有一部分在用症狀預測症狀。
反例。這一段對準的是制度,不是任何一位醫師,包括我自己在內。
美國有一個全國性的指標:心肌梗塞病人到院至血管擴張的時間。將近十萬例的資料顯示,中位時間從八十三分鐘降到六十七分鐘,九十分鐘內完成的比例從六成升到八成三——而院內死亡率一動也沒動。
但這份資料不能單獨拿來用。同一個登錄庫後來被重做了一次,結論剛好相反方向:在多層次模型裡,病人層次每縮短十分鐘,死亡風險確實下降;族群層次之所以沒降,是因為那幾年做這個手術的人多了五成五,病人本身變重了。
所以真正站得住的講法不是「指標沒用」,而是:計量層的平均和真實層的平均,可以同時往相反的方向走,而兩個都不是任何一個病人的真相。
指標是為了代表一個真實的東西,才被發明出來的。
而它只要被當成目標夠久,就會開始代表它自己。
值得讀嗎
值得,但要知道你買的是什麼:一本選編的短篇集,不是一套方法。它最好的地方是把市場的心理寫得又準又好記,而且他罵泡沫罵了一輩子;它最弱的地方是沒有任何一筆第三方驗證過的績效紀錄。這不表示他說謊,只表示那一欄是空的,而空的那一欄你不能自己填上去。
最後回答他讀完之後留下的那五句。
「最好的看盤週期是以週為單位」——重點不在「週」這個數字,在「你多久量一次,決定了你會看到什麼」。量得太密,看到的全是雜訊,而你會忍不住對雜訊動手。
「投資需要的不是深奧的學問,而是清醒的腦袋」——我這一行有更硬的版本:半夜三點的判斷,跟早上九點的判斷,不是同一個人在做。
「寧願用自由資金⋯⋯也不要以貸款擁有一流公司的股票」——這就是題圖和整個第六節。一流與不一流,在空載的時候是同一條直線;分得出來的那一刻,你已經在載重底下了。
「股市是男人的戰場,男人是女人的戰場」——這句我就不接了。它是一本一九九一年德文選集裡、一個特定世代的俏皮話,當成時代的痕跡看就好。
「經濟第一,金融第二」——這是他留下來最耐用的一句。門球時間是數字,死亡率是數字,每一個都是為了代表某個真實的東西而被發明的,而每一個都會在某一天開始取代它本來要代表的那個東西。醫療版本只要換兩個字:人第一,數字第二。
那位先生後來開了刀,恢復得比我擔心的順利。不過我的筆記上,那一欄寫的不是射出分率五成八。我寫的是:走廊來回,停兩次。
讀者留言
不用註冊帳號,留個稱呼就可以說說話。
還沒有人留言,你可以是第一個。