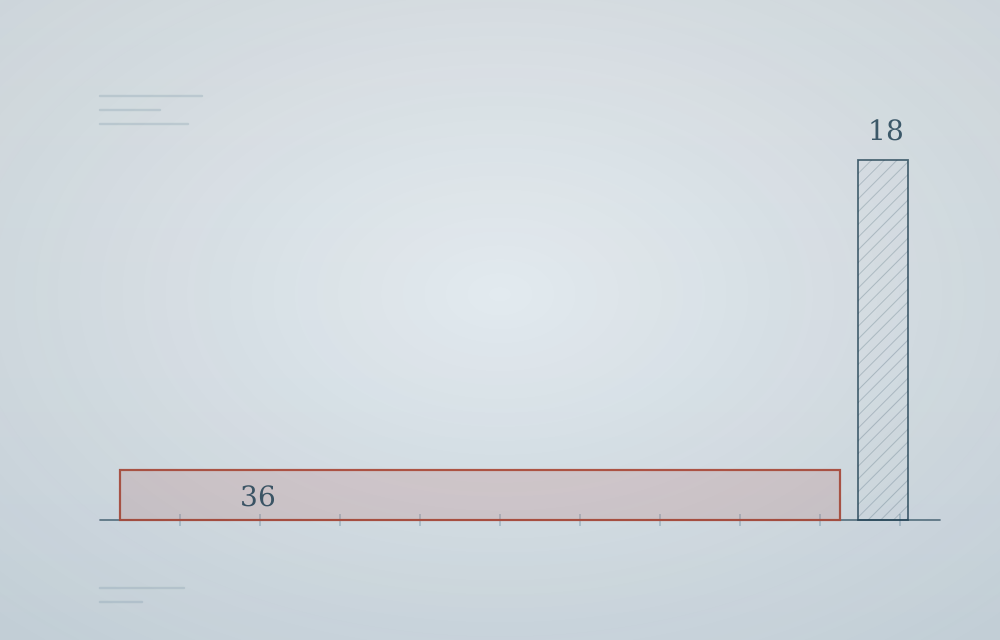
《我畢業五年,用ETF賺到400萬》:高的那一根比較好看,面積比較小
這篇的段落5 段
從一條硬得像石頭的血管說起
那位先生五十幾歲,來做繞道手術。
打開胸腔以後,我看到的東西跟他的報告對不上。他手上那張血脂報告是正常的,數字漂亮到不用做任何事。可是那幾條血管硬得像石頭,鈣化到剪刀下去會有聲音。
他五年前開始吃降膽固醇的藥,而且吃得很認真。
問題是那條血管記得的不是這五年。它記得的是前面那四十幾年——那四十幾年裡,他的數字一直偏高,而沒有人需要為此做任何事,因為他「還沒有發病」。
我那天在手術台上想的其實是一句很笨的話:他不是太晚吃藥,他是太晚開始。 這兩件事聽起來一樣,但它們差一個單位:前者算的是一個數值,後者算的是一塊面積。
一本書名和內文對不起來的書
《我畢業五年,用ETF賺到400萬》,PG財經筆記,大是文化二〇一九年十二月出版。作者本名蔡至誠,警大刑事系畢業,當過刑大偵查員與派出所所長。
這裡我想先誠實地放一句:這本書的書名,是有爭議的。
而最有力的證據,是出版社自己印的。他二〇二五年那本續作的內容簡介裡,同一家出版社這樣寫:
倚靠薪資、獎金、稿費、講師費和投資收入,職涯第5年累積400萬元淨資產
五項相加的淨資產,動詞是「累積」。
第二件也在同一本書上。封面副標寫「兩檔ETF投資組合,年賺20%以上」,而同一本書的作者簡介寫「目前ETF投資組合年化報酬率為8.28%」。兩個數字印在同一個商品頁上,都是出版社提供的。
第三件也在出版社的文案上,而且是最容易自己核對的那一個。那本續作寫他二〇一六年買進的那檔股票 ETF「報酬率高達200%」,括號裡附了買進價和現價——可是那兩個數字相除是一倍多,不是兩倍。同一句話接著說「10年下來年均報酬率高達20%」,而二〇一六到二〇二五是九年。
而他買的那兩檔,我去調了向美國證管會申報的文件:那幾年的年化,股票那一檔不到百分之九,債券那一檔百分之三。兩檔照他的比例配起來,大約百分之七點六。
要公平地講完整。我找不到任何一位學者、分析師或主流財經記者,在刊物上批評過這本書。 最接近的那句話寫在推薦序裡——一位具名的業界人士在序的開頭說,他第一眼看到書名「其實意願並不高,心想大概又是一本告訴讀者如何靠『神奇』方法短期致富的書籍」。讀完之後他說疑慮消除了。要補一句:那位推薦人後來是作者任職那家公司的創辦人。
真正把這件事講完的是一家財經媒體自己寫的句子:他的總資產跨越四百萬,「靠著快速存錢增加本金以及多頭市場助力」。他的儲蓄率是薪水的五到七成。
定期定額比的從來不是「要不要現在全押」。
它比的是「有沒有開始」。
我從這本書帶走的三件事
-
算的是面積,不是高度Area, Not Height
決定結果的不是任何一天的高度,是那塊面積。
不是關鍵是找到那個最好的時機。
而是關鍵是那條線有多長。——同樣的高度,鋪久一點就贏。
難在高的那一根看得出來,長的那一塊看不出來。
-
那一筆是存下來的It Was the Saving
那個數字裡,大部分是沒有花掉的錢。
不是我用某個方法賺到了四百萬。
而是我存下了薪水的一大半,而那幾年剛好在漲。
難在承認這件事,書就不好賣了——而它恰好是裡面唯一可以複製的部分。
-
開始比擇時值錢Starting Beats Timing
等待本身就是一個決定,而且是最貴的那一個。
不是等我想清楚、等市場好一點,再開始。
而是不開始,就是把那一塊面積的左半邊整個放掉。
難在不開始看起來像還沒有做決定,所以它不會讓你感覺到成本。
最難的是第三張,難在它不會痛。前兩張的代價你看得到——買貴了會心疼,少賺了會不甘心。第三張的代價是一塊從來沒有出現過的面積,你不會在任何一張對帳單上看到它。我這一行有一個幾乎一樣的東西:沒有發生的心肌梗塞,不會有人來跟你道謝。
從醫療的角度,我讀到的是什麼
血管記得的是累積量。
學會的共識聲明寫得很清楚:風險取決於膽固醇的絕對降幅乘以暴露的時間長度。單位不是毫克,是毫克乘以年。
所以同樣的降幅,早開始跟晚開始差很多。一份三十一萬人的基因研究算過:天生膽固醇就低一點、一輩子都低的人,每降同樣的幅度,風險降低的程度大約是成年以後才開始吃藥的三倍。
最極端的例子更難堪。有一小群人帶著某個基因變異,膽固醇只比別人低不到三成,冠心病風險卻低了將近九成。改用吃藥降同樣的三成,換到的大概只有一兩成。
同一個降幅,從出生開始算,值四到五倍。
而我必須把反面一起講。這種「早做的好處會留下來」的現象不是普遍規律。它在膽固醇上成立——有些他汀試驗只用了三到五年的藥,二十年後兩組血脂早就一樣,結局卻還是分開的。但在血壓上不成立:同一批作者、同一期期刊的另一篇論文明寫,血壓的好處「必須持續」才留得住。病程已久的糖尿病族群也不成立。
反例。這一段對準的是制度,不是任何一位醫師,包括我自己在內。
健保的降血脂藥給付規定我讀了很多遍。有一句話只出現在特定的人身上:「給藥前應有三至六個月非藥物治療」——它落在還沒發病的那幾列。已經發病、或已被歸為高風險的那幾列,寫的是「與藥物治療並行」。
最強效的那類降脂針,條文把給付窗口綁在「發生重大心血管事件之後一年內」。
還有一條是我讀到才意識到的:「男性四十五歲以上」本身就是一個心血管風險因子。 所以年輕讓你少算一個因子,門檻往上跳一級,更不容易符合給付。
血管記得的不是你現在的數字。
是你帶著那個數字活了多久。
值得讀嗎
值得,但書名要打折,而且是打對折。
你留下的只有四個字:定期定額。我原本覺得太少,後來覺得那四個字其實比整本書的副標準確——它講的不是買什麼,是一個數值乘以時間。
有一件事我要替定期定額講清楚,因為它常常被用錯的武器打。確實有一整批研究顯示單筆投入的期望報酬比較高,勝率大約三分之二。但做那些研究的機構自己在論文裡劃了範圍:那個結論針對的是「手上已經有一大筆錢,要一次投入還是分批」,而不是「每個月領薪水之後要不要扣款」。後者它的原話是——錢本來就只會以小額、隨時間慢慢出現,所以分批投入是審慎的做法。
這本書賣的正是後者。
真正說服我的是另一組數字。有家券商追蹤了二十年:每年都買在最低點的人期末最多,年初就投入的次之,定期定額第三,每年都買在最高點的第四,而一直在等、從來沒有進場的人剩下不到四分之一。他們自己在註腳裡把兩個差額算出來——完美擇時的價值是一萬九千多美元,等待的成本是十一萬九千多。
等待的成本,是完美擇時的價值的六倍。
所以定期定額真正在跟誰比,很清楚了。它不是在跟「全押」比,它是在跟「還沒開始」比。
行為財務學那邊替它辯護最有名的一句話是:它值得採用,是在「客戶因為床底下住著市場怪物而睡不著」的時候。而這本書第六章的章名,叫〈讓你每晚安心睡覺的永久投資組合〉。
那一章的名字比書名誠實。
讀者留言
不用註冊帳號,留個稱呼就可以說說話。
還沒有人留言,你可以是第一個。